PARECERES

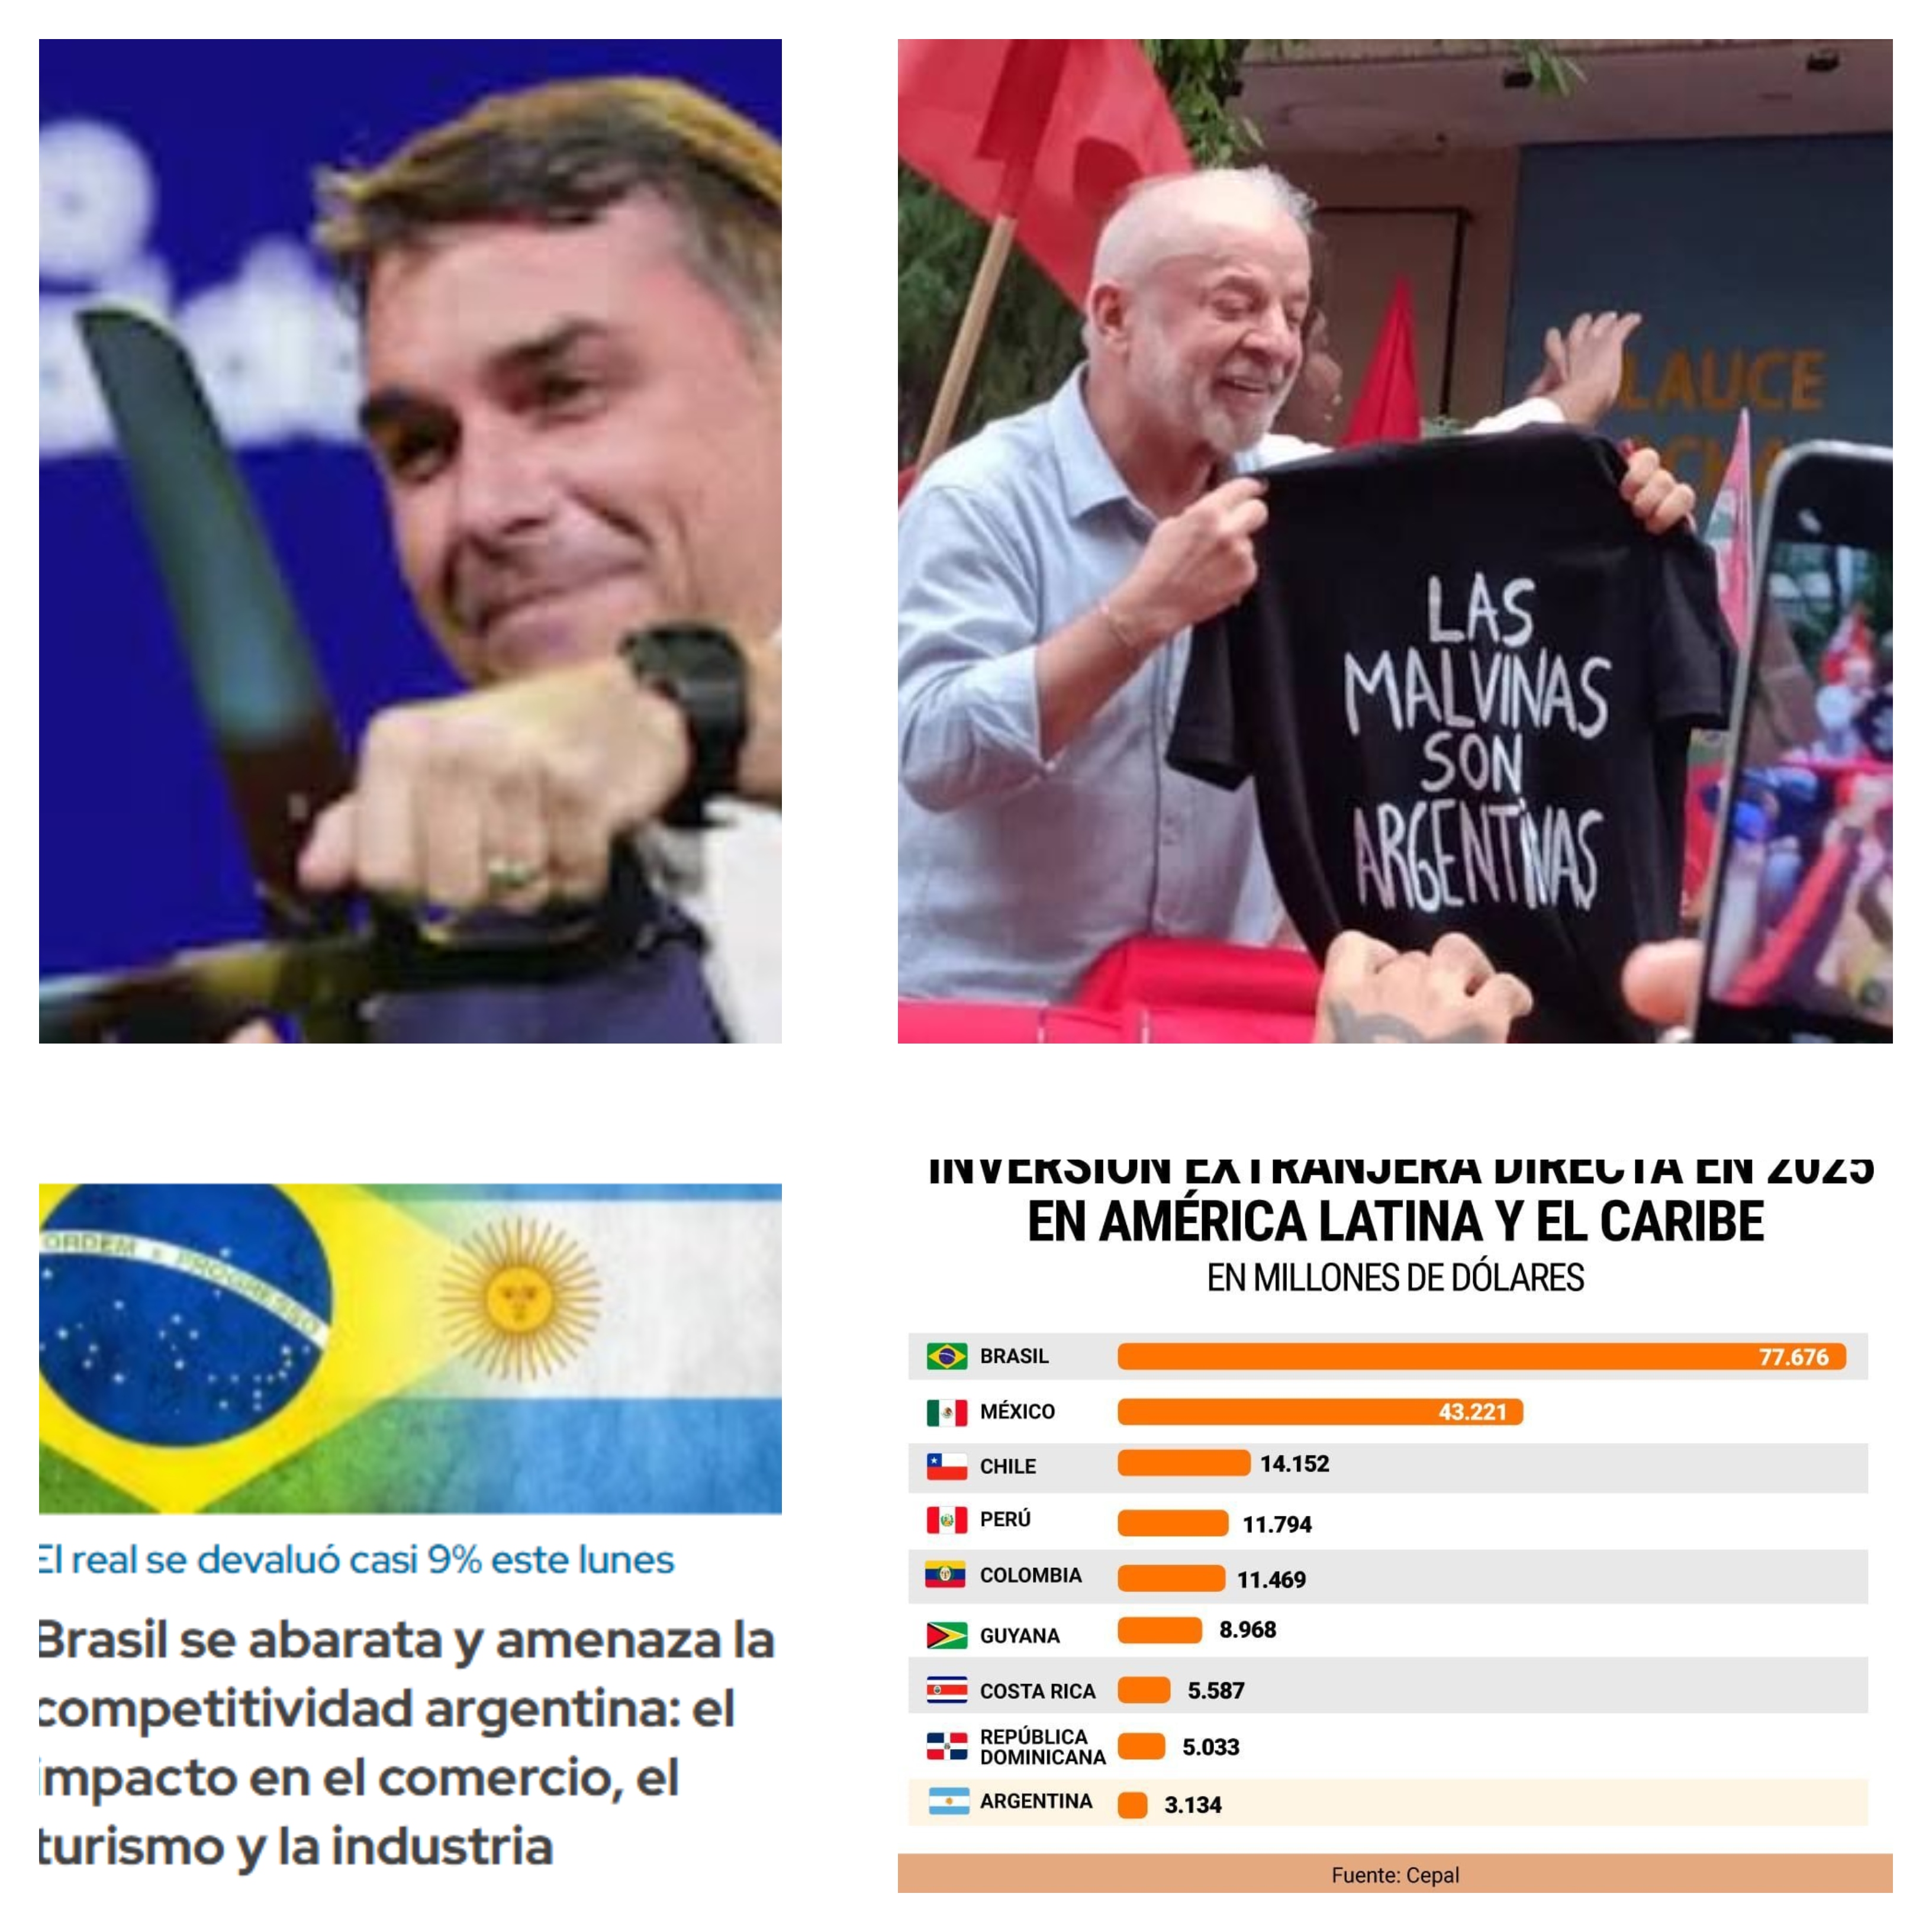
#ComparacionBalotaje
F.P.
El desencanto del mercado con los resultados electorales brasileños se hizo sentir acá más que en el vecino país, aunque las pálidas en este segmento ya venían de antes del balotaje carioca. El riesgo país criollo escaló hasta los 765 puntos básicos en la primera rueda de la semana y el de los carioca no se movió debajo de los 200 puntos, debido a la diferente solidez de los respectivos programas económicos.
Además, la moneda brasileña se devaluó un 11% en la ronda post balotaje con las implicancias desventajosas que esto acarreará en materia de comercio bilateral y abaratando la oferta turística estival. En este contexto, Economía irá este martes a la segunda licitación para renovar casi $ 11 billones de deuda en el mercado interno con viento soplándole de frente.
El analista de la Universidad del CEMA, José Dapena, explicó que está instalada la “percepción de riesgo de repago de la deuda de la Argentina”. Esta referencia aludió a los casi u$s 23.000 millones calculados por dos consultoras argentinas, compromisos externos respecto a los que arrecian los interrogantes sobre la debilidad del Banco Central para cumplir con escasez de reservas.
En contraste, el Banco Central brasileño cuenta con u$s 362.000 millones que le permiten administrar los lineamientos cambiarios y cancelar compromisos externos (indicador que se encuentra en niveles muy bajos). En función de esta solidez de su BC -junto al ingreso de capitales extranjeros- la remontada de Lula no tuvo mayor impacto en el indicador del riesgo país [NdR: Ver artículo ].
Al respecto, el analista financiero de Quaestus, Nauel Bernues, le dijo este lunes a IProfesional que "Brasil tiene otro nivel de reservas que Argentina y no hay un cambio de gobierno, con lo cual es distinto al caso argentino en varios aspectos", Por lo que el efecto de los comicios carioca tuvo mayor impacto negativo en nuestro país, ya que Brasil mantiene el “acceso al mercado de deuda y (cuenta con) muchas reservas”, sumado a que “Brasil no tiene gran cantidad de deuda en dólares como sí posee Argentina”, puntualizó Sebastián Menescaldi, de EcoGo.
De manera tal, "en estos momentos, cualquier movimiento parece estar afectando a los bonos soberanos argentinos, en un escenario de debilidad de la deuda en dólares”, señaló Bernues. "Además de que no tenemos grandes reservas, ni acceso al mercado de capitales", remarcó Menescaldi.
"El principal motivo de este mayor riesgo país es la incertidumbre del devenir del programa económico, y más aún que, de alguna manera, genera la sensación de menor probabilidad de reelección de Milei", sintetizó Florencia Fiorentin, economista jefa de la consultora Epyca. A lo que se agrega el tachado del frustrado aliado regional que hubiese tenido Milei en Flavio Bolsonaro, junto con la probabilidad que desde el martes 3 de noviembre “tampoco tenga al de Estados Unidos (…) y eso obliga a rever el rumbo y el modelo”, advirtió.
En tanto, mucho más urgente es el agujero de u$s 22.700 millones detectado por CIFRA [NdR: centro de estudios de la CTA], en base a documentos oficiales, proyectados para el año que viene. Según este informe, el mileidismo deberá afrontar vencimientos por u$s 30.100 millones entre capital, intereses y títulos BOPREA. Pero con fuentes de financiamiento que Economía apenas prevé juntar u$s 7.400 millones.
En contraposición al prodigio de aquel anuncio violeta, respecto a una “bazuca” de u$s 75.000 millones, luego elevadas por el propio Presidente Milei a u$s 125.000 millones. Ambas para afrontar compromisos externos y eventual volatilidad cambiaria en el próximo período preelectoral. Y, dicho sea al pasar, “bazuca” prevista recién para 2027, la que tal vez lo “brasuca” obligue a sacar antes de lo planeado.
En este plano, el cálculo hecho por CIFRA fue similar al realizado por la consultora Marina Dal Poggeto. La directora de EcoGo había realizado, tres semanas atrás, una estimación de u$s 23.300 millones para el hueco que Economía debería cubrir el año próximo.
A esto, deberá agregarse el cronograma de compromisos externos por parte de los distritos subnacionales -principalmente provincias- por u$s 2.400 millones y los correspondientes a la emisión de Obligaciones Negociables de grandes empresas por u$s 8.200 millones. Con lo cual, CIFRA calculó que el monto total ascendería a u$s 40.700 millones el año que viene.
En el resumen del presente año, en un contexto favorecido por los altos precios internacionales, la Argentina obtuvo un superávit de u$s 23.000 millones en los primeros ocho meses de 2026. Sin embargo, en paralelo salieron de las arcas del Banco Central de la República Argentina u$s 37.700 millones. De esta última cantidad, u$s 19.000 se explicaron como formación de activos en el exterior (principalmente fuga), u$s 9.000 millones fueron a pagar intereses de deuda, u$s 6.000 millones a cubrir déficit en la cuenta de servicios (turismo emisivo), y u$s 3.700 millones en giro de utilidades afuera del país.
De acuerdo a la síntesis expuesta por Mara Pedrazzoli, este lunes en Página 12, “es el programa económico el que no ofrece garantías y los capitales se van, tanto los de las personas como los de las empresas que no invierten”. En 2025, la inversión extranjera directa totalizó u$s 3.134 millones en nuestro país, frente a los u$s 77.676 que ingresaron a Brasil, según la CEPAL. La plaza criolla fue la de peor desempeño en toda América Latina y el Caribe.
NdR, 27 de octubre de 2026.