Economía

#VivirDePrestado
F.P.
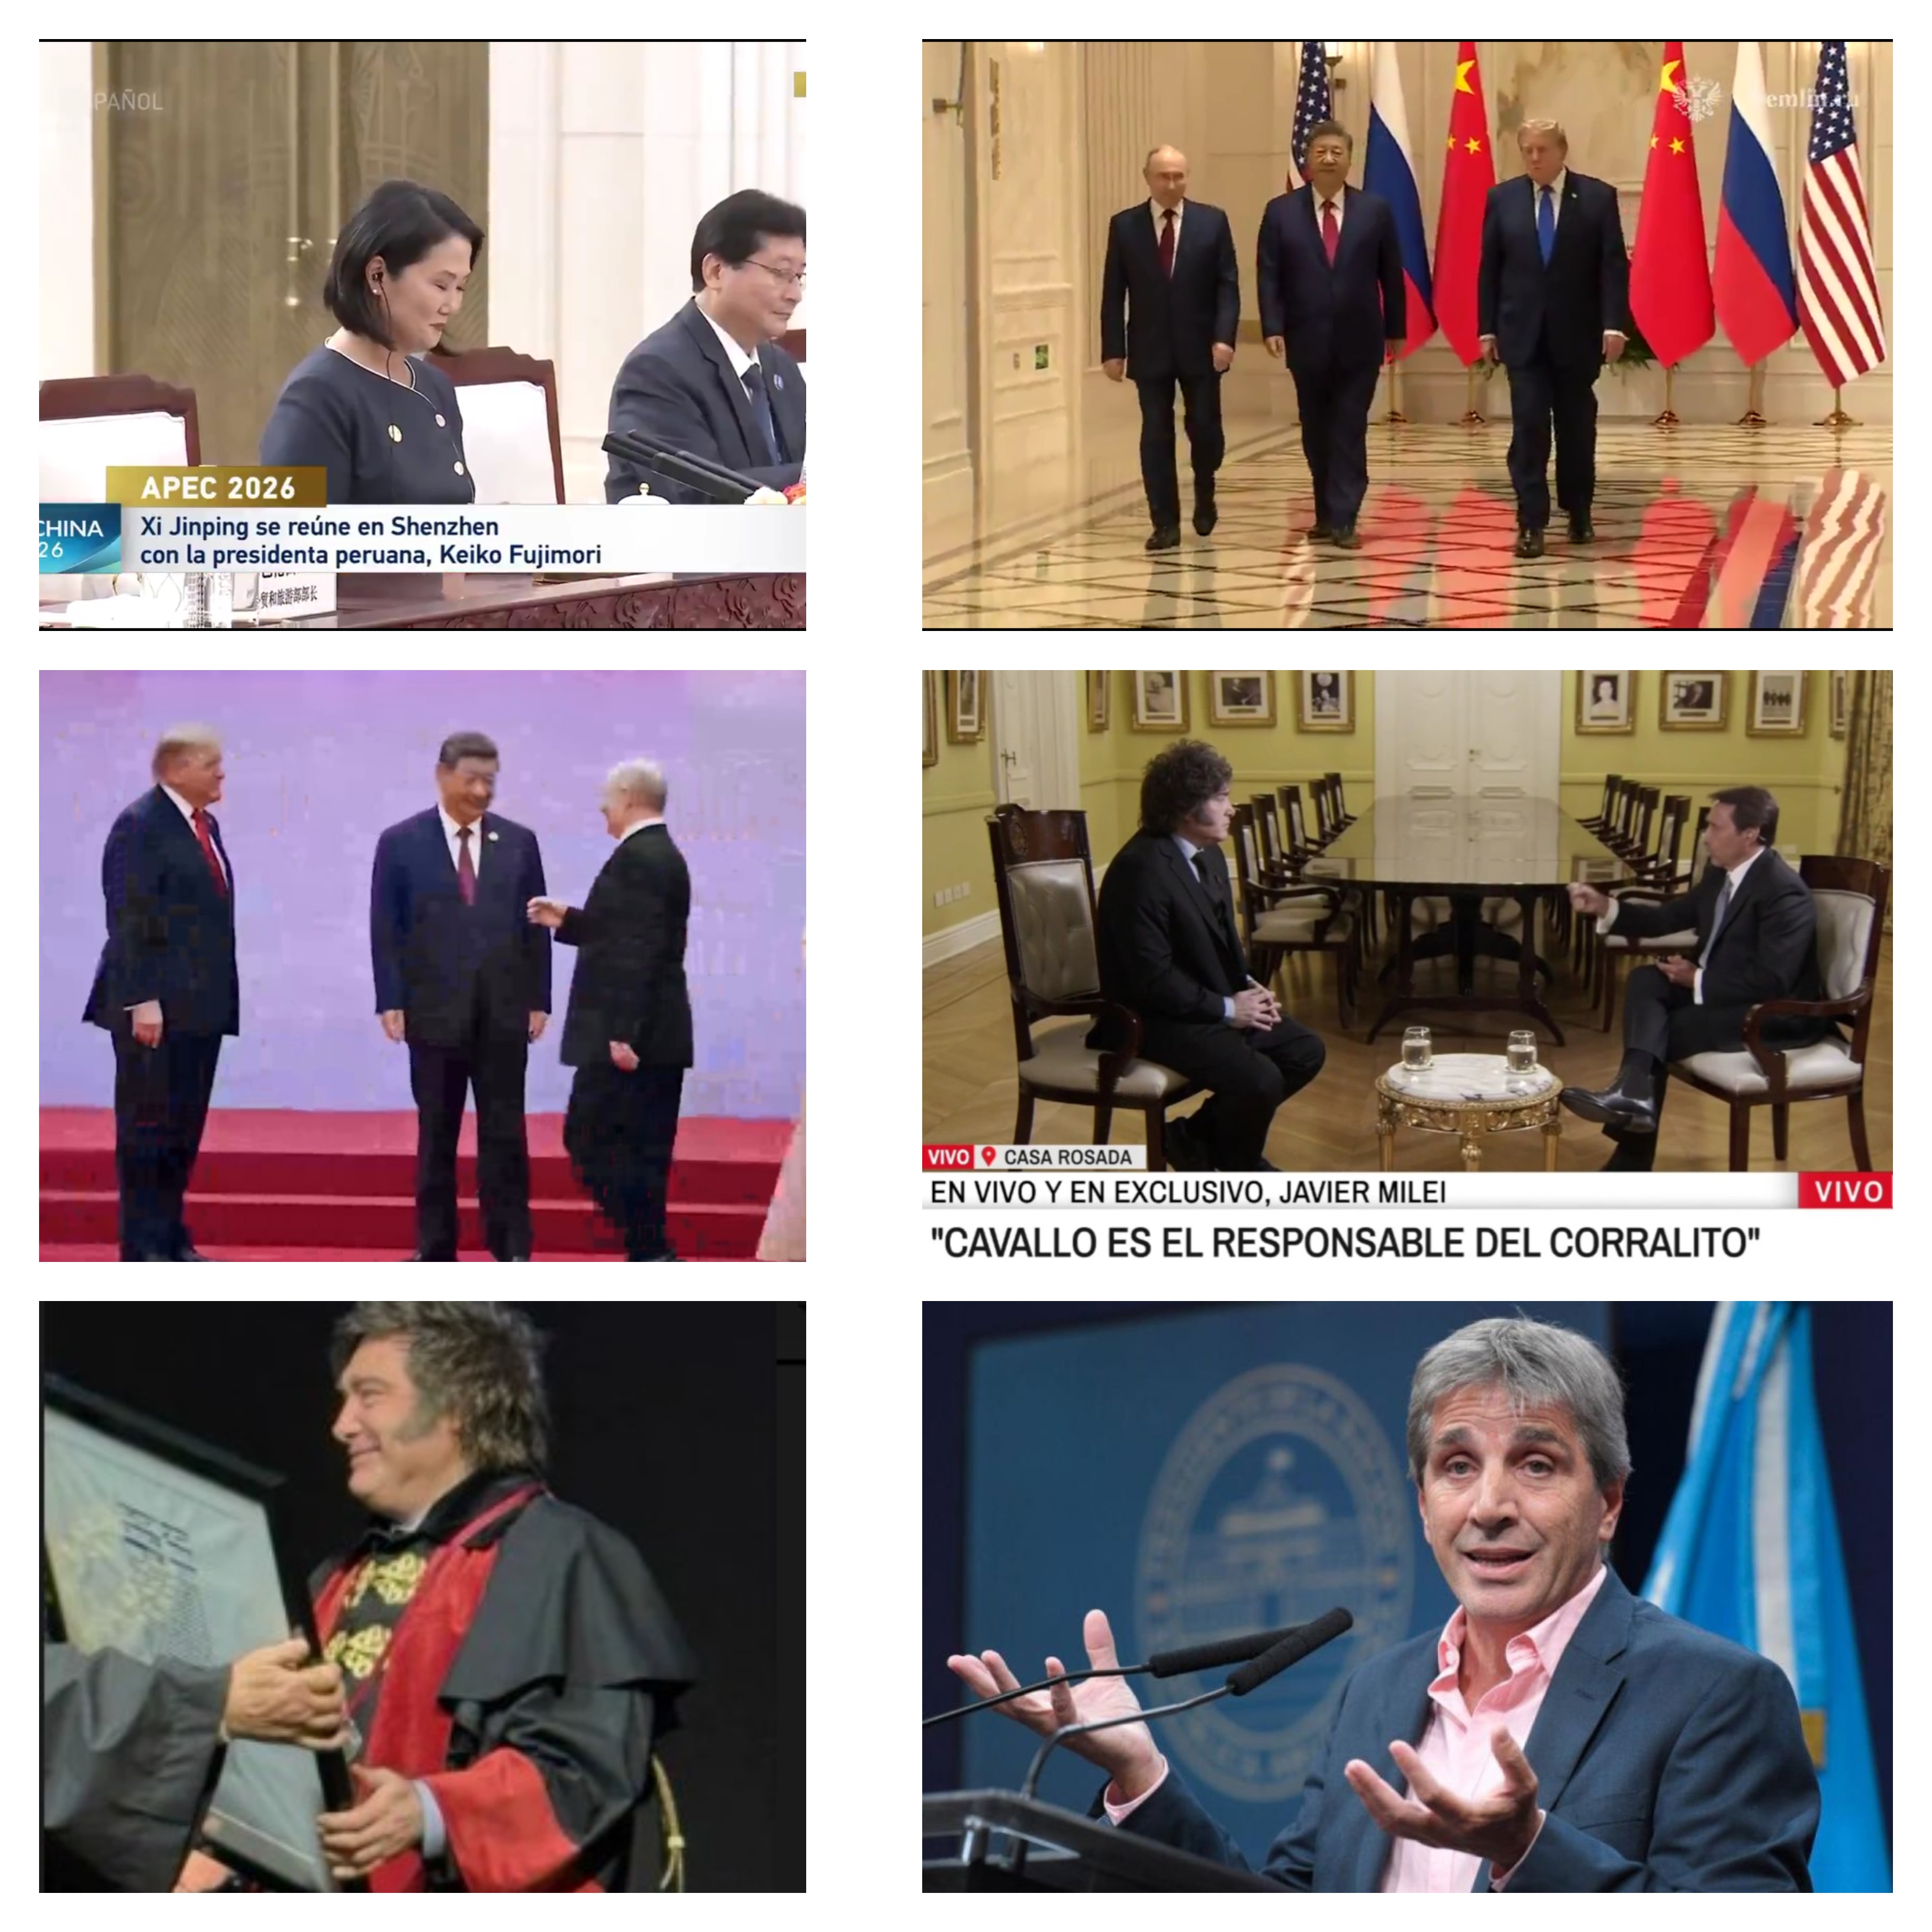
La foto de la reunión entre Donald Trump, Xi Jinping y Vladimir Putin tiene una decodificación peculiar, a ojos de la dirigencia violeta. Se sabe que el terceto antes mencionado protagonizó en las últimas horas un encuentro trilateral en Shenzhein, en el que acordaron líneas de acción globales. Y que dos de los tres pueden dar salvataje a tarambanas criollos.
En Balcarce 50, los apuros en la agenda financiera priman más que estas tertulias. De la cual, por ahora sólo cabe apuntar que Rusia es la única de las tres potencias internacionales que no otorgó un crédito swap a la Argentina, a diferencia de China y EEUU.
Ambos ´swap´ probablemente provean el ´soap´ para sortear las dificultades financieras venideras, las que abultan las preocupaciones en el Vía Crucis de compromisos financieros, desde este fin de año hasta mitad del año próximo. En la “tri” Jinping-Trump-Putin y el resto de la 33ª cumbre Asia Pacífico [NdR: asistieron la presidenta mexicana Claudia Sheinbaum, el chileno Kast y la peruana Keiko Fujimori], entre otros asuntos se comprometieron a contribuir con la estabilidad financiera global.
Este apartado del encuentro internacional -al que nuestro país no asistió- seguramente será sometido al resaltador violeta, con el fin de llevar algo de calma a los mercados. Es que en esta platea ya empezaron a recelar cosas que no andan bien bajo la administración del mileidismo y hasta podrían empeorar en el transcurso de los meses que vienen.
Dos consultoras con predicamento estimaron que el ministro Luis Caputo (Economía) afrontará este escenario con un eventual faltante de entre u$s 17.000 millones o de u$s 20.000 millones, en vencimientos de deuda en 2027. La alternativa de destinar a esto los swaps estadounidense y chino, según advirtió la fundación Mediterránea que “en caso de poder ejecutarse, deberían formar parte de un 'Plan B', no ser el 'Plan A'", le dijo este jueves al sitio Iprofesional.
De acuerdo a este razonamiento, la retrospectiva señala que la intervención del Tesoro estadounidense, de la mano del Tío Scotty (Bessent), en septiembre de 2025, se plasmó en circunstancias algo diferentelas actuales. Aquel salvataje, por medio de la compra de títulos en pesos, se realizó a un tipo de cambio cercano al techo de la banda cambiaria. Mientras, en la actualidad la brecha es del 30% entre el piso y el techo.
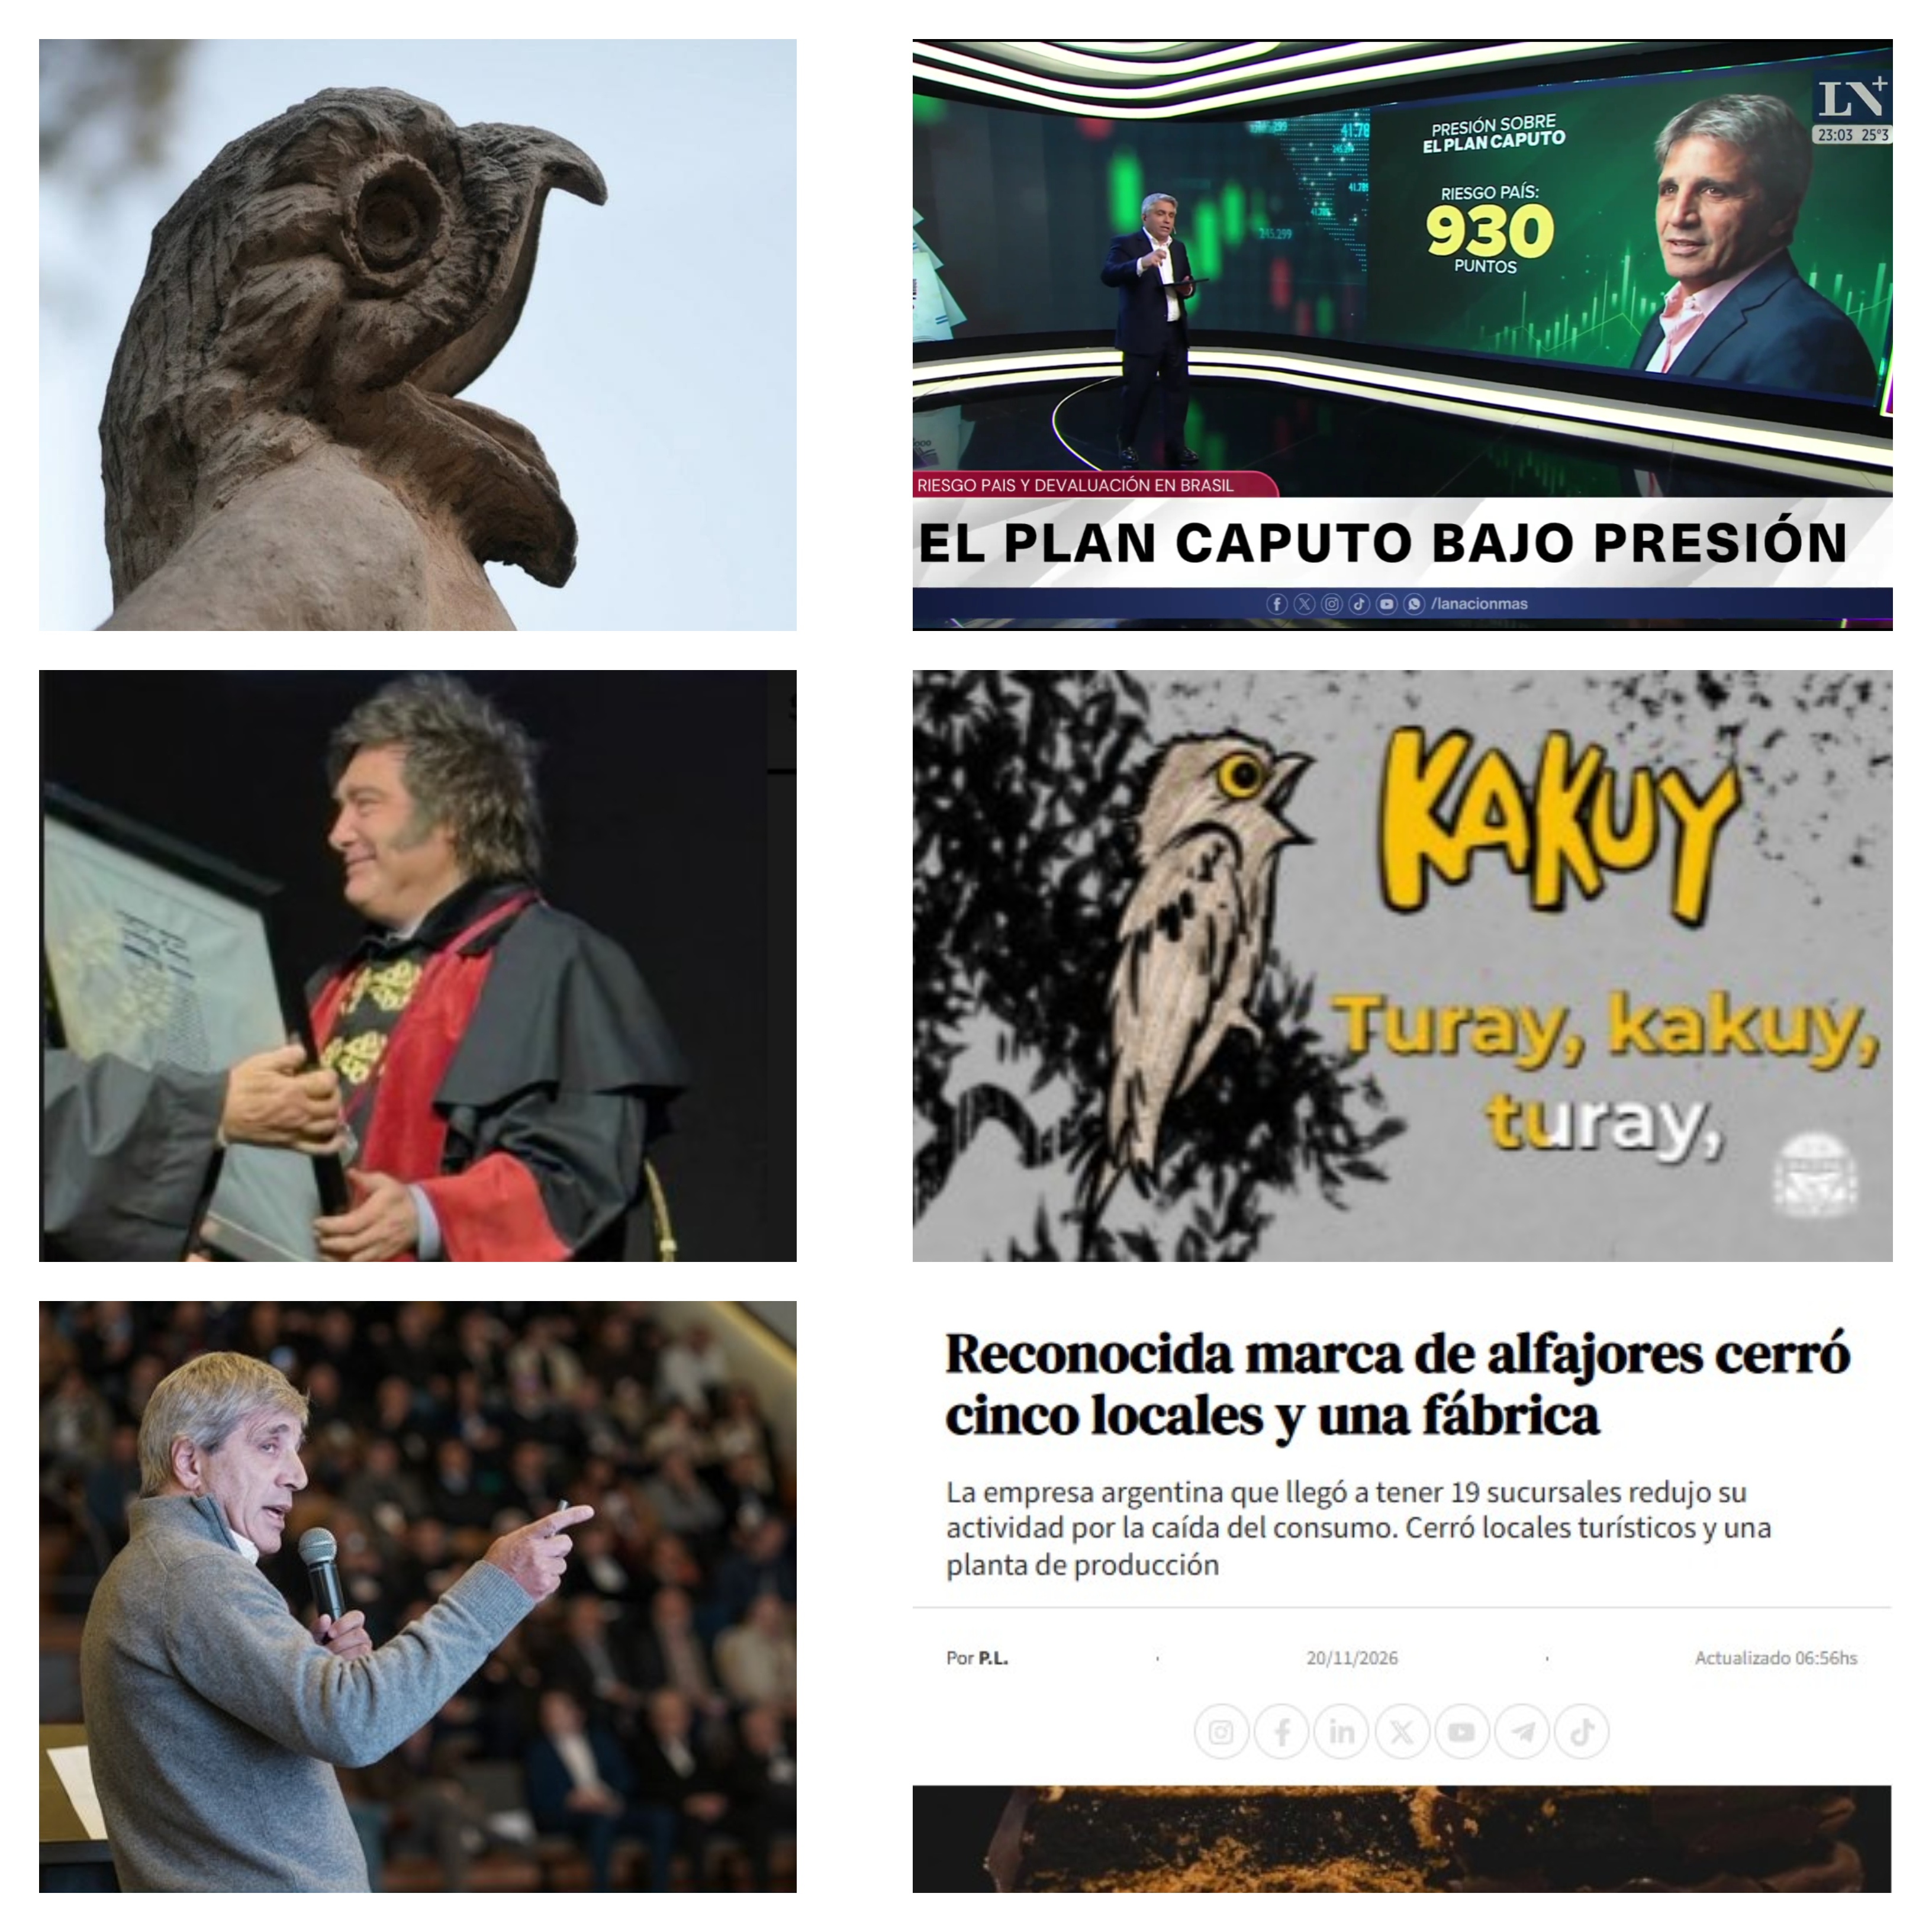
Por ello, hasta los ahorristas locales aceleraron el pase de sus activos al equipo verde, con más ahínco que las compras de dólares realizadas por el Banco Central. A lo que resta más el indicador del Riesgo País en más de 850 puntos básicos que convierte en casi un imposible lograr financiamiento externo en la plaza de Wall Street.
Según el IERAL, dependiente de fundación Mediterránea, el Tesoro y el Banco Central tendrán para cubrir vencimientos con organismos internacionales por u$s28.000 millones en 2027. En tanto, un agravante es que también deberá cancelar otros u$s 5.600 millones al FMI en términos netos, después de años de flujo positivo hacia la Argentina.
"Si se consideran de manera realista las fuentes de financiamiento hoy disponibles, puede estimarse un faltante de u$s17.000 millones, que requeriría un uso intensivo de reservas del Banco Central", alertó el documento del IERAL. De manera similar, la consultora EcoGo, dirigida por Marina Dal Poggetto, calculó que entre obligaciones y fuentes de financiamiento hay un bache de u$s16.250 millones (cantidad que trepa a u$s20.663 millones si se consideran los BOPREAL).
De manera tal, el Tesoro Nacional necesitará cubrir vencimientos por u$s23.033 millones. Cifra lejana, a las fuentes de financiamiento disponibles que suman escasos u$s6.784 millones. Ahí entraría la posibilidad de activar el swap del gobierno estadounidense y de su par chino, que aún en el caso de hacerse operativa esta utilización para cubrir huecos corrientes, no es la mejor opción.
Las alertas enfilan hacia Yrigoyen 250, tras considerar que el Tesoro nacional cuenta con macilentos depósitos en dólares en el BCRA. Según estos cálculos, apenas u$s59 millones, según el informe de la consultora EcoGo.
Si bien los depósitos en moneda local alcanzan para cubrir obligaciones en 2026, por el contrario, la disponibilidad de dólares depende exclusivamente de organismos internacionales y del desembolso del FMI. Siete días atrás, el 12 de noviembre, el ministro Caputo acudió con un SOS al Banco Central, luego de lo cual el Tesoro le compró u$s326 millones.
Por su parte, las compras directas del BCRA en lo que va de este año acumulan u$s 7.381 millones, según un informe de la consultora Portfolio Personal Inversiones. Es decir, 691 millones de dólares más (u$s 6.700) de los acordados en el programa financiero con el FMI el pasado 6 de julio.
En el tramo final de este año, Yrigoyen 250 deberá afrontar pagos por u$s 1.600 millones. Acción para la que, de acuerdo a la estimación de PPI, Caputo posiblemente reincida en el recurso de que el BCRA compre, en caso que los desembolsos del FMI no arriben de acuerdo en los tiempos previstos.
El organismo internacional debe girar US$860 millones por la tercera revisión, sujeto a la aprobación del directorio prevista para principios de diciembre. De manera tal, los demás organismos internacionales aportarían otros US$1.000 millones.
El inconveniente queda planteado en que Economía arrancará 2027 con menos dólares de lo previsto. El programa financiero de mediados de año estimaba US$3.700 millones en la cuenta del Tesoro en el BCRA, sin embargo, dicho pronóstico quedará lejos de esa meta.
Por lo pronto, el año ´electoral´ se iniciará con un compromiso pesado: el pago de Bonares y Globales de enero, por algo más de u$s4.520 millones. Con la autoridad monetaria pisando a fondo el freno al ritmo de compra de dólares. Según un informe del Bapro -Banco bonaerense- para el lapso junio/enero, el BCRA compraba u$s1.900 millones promedio por mes. Pero entre agosto y octubre de este año, ese promedio bajó a la mitad: u$s880 millones mensuales.
Esto, a pesar de la mayor liquidación de divisas por exportaciones del sector agropecuario (de u$s 2.300 millones a u$s 3.000 millones), ante los que el Central compró menos dólares debido a la demanda de divisas extranjeras, por parte de otros sectores de la economía criolla.
Otra franja fue la de los ahorristas minoristas que acudieron a este accionar en busca de cobertura cambiaria. A casi un año de las presidenciales, la demanda de dólares empardó el actual a un período electoral: los connacionales atesoraron en términos netos u$s2.471 millones, el segundo mayor monto de 2026, según el informe de Evolución del Mercado de Cambios del Central.
En lo que va de este año, la cifra asciende a u$s20.149 millones adquiridos por ahorristas minoristas. En este mismo período, el BCRA lleva comprados más de u$s16.000 millones en el MULC. Es decir, la ciudadanía se volcó al dólar y superó las marcas del BCRA, o sea, mayor presión sobre el esquema cambiario.
En años electorales, el promedio de dolarización de las carteras podría ubicarse en u$s 24.000 millones si se mantuviera el ritmo de compras de los últimos meses. Con la tensión en aumento, a medida que se acerque la fecha de las presidenciales 2027. En ese contexto, los analistas plantean el interrogante crucial: cuán poderosa resultará la bazooka de dólares con la que viene alacraneando la administración mileidista.
NdR, 19 de noviembre de 2026.